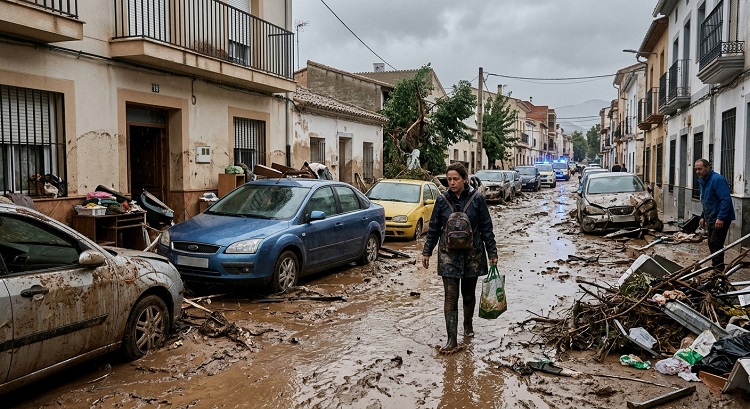
Real Decreto-ley 33/2026, de 10 de noviembre, por el que se adoptan medidas urgentes en respuesta a los daños causados por las inundaciones y otros sucesos acaecidos entre los días 17 y 19 de octubre de 2026, como consecuencia de la Depresión Aislada en Niveles Altos (DANA), denominada Adam.
(BOE, 11-11-2026)
El BOE de 11 de noviembre de 2026 ha publicado el Real Decreto-ley 33/2026, de 10 de noviembre, por el que se adoptan medidas urgentes para hacer frente a los daños ocasionados por las inundaciones y otros fenómenos meteorológicos registrados entre los días 17 y 19 de octubre de 2026, como consecuencia de la DANA denominada Adam.
En materia tributaria, la norma combina medidas extraordinarias destinadas a los afectados por este episodio meteorológico con una reforma de mayor alcance en el IRPF, cuya aplicación no queda circunscrita a esta catástrofe.
El Real Decreto-ley 33/2026 establece exenciones en el IBI, reducciones en el IAE y la posibilidad de revisar los índices de rendimiento neto aplicables a las actividades agrarias afectadas por la DANA Adam. Además, introduce una modificación de especial interés en la Ley del IRPF (LIRPF), con efectos retroactivos desde el 1 de enero de 2025, que amplía los supuestos de exención de las ayudas públicas concedidas por catástrofes naturales.
Exención del Impuesto sobre Bienes Inmuebles (IBI)
El artículo 11 del Real Decreto-ley 33/2026establece la exención de las cuotas del IBI correspondientes al ejercicio 2026 para los inmuebles urbanos, rústicos y de características especiales que hayan sufrido daños directos y estén situados en las zonas comprendidas en el ámbito de aplicación de la norma.
Para acogerse a este beneficio será necesario acreditar que los desperfectos han obligado a trasladar, total o parcialmente, a las personas y los bienes que se encontraban en dichos inmuebles hasta que puedan repararse los daños.
La exención también alcanza a los supuestos en los que se hayan producido pérdidas en las explotaciones agrícolas y ganaderas.
Reducción del Impuesto sobre Actividades Económicas (IAE)
Las empresas y los profesionales cuyos establecimientos, instalaciones o bienes afectos a la actividad económica hayan resultado dañados podrán beneficiarse de una reducción de las cuotas del IAE correspondientes a 2026.
Su aplicación exige que los daños hayan obligado al traslado del negocio o a la interrupción temporal de la actividad. La reducción se calculará atendiendo al periodo durante el cual no haya sido posible ejercer la actividad con normalidad.
Cuando la magnitud de los desperfectos determine el cierre definitivo del negocio, el cese surtirá efectos desde el 31 de diciembre de 2025.
Devolución de las cuotas tributarias ya satisfechas
Un aspecto que conviene tener presente es que el pago previo de los recibos del IBI o del IAE no impide acogerse a los beneficios fiscales.
Los contribuyentes que hayan abonado las cuotas correspondientes a 2026 y acrediten el cumplimiento de los requisitos podrán solicitar la devolución de las cantidades que procedan.
Las medidas se extienden igualmente a los recargos legalmente establecidos sobre estos tributos.
Por otro lado, se declara exenta la expedición de certificaciones catastrales relativas a inmuebles ubicados en los municipios o zonas afectados.
Posible reducción de los módulos aplicables a las actividades agrarias
El artículo 12 contempla un tratamiento fiscal extraordinario para los agricultores y ganaderos que determinen sus rendimientos mediante el método de estimación objetiva del IRPF.
De conformidad con el artículo 37.4.1.º del Reglamento del IRPF, aprobado por el Real Decreto 439/2007, de 30 de marzo, el Ministerio de Hacienda podrá autorizar una reducción excepcional de los índices de rendimiento neto correspondientes al ejercicio 2026.
La medida afectará a los índices regulados en la Orden HAC/1425/2025, de 9 de diciembre, y deberá adoptarse teniendo en consideración los informes emitidos por el Ministerio de Agricultura, Pesca y Alimentación.
No se trata de una reducción automática de los módulos, sino de una habilitación legal para que Hacienda pueda aprobarla en función de los daños constatados.
Ampliación de las ayudas públicas exentas del IRPF
Probablemente, la modificación de mayor trascendencia fiscal se encuentra en la disposición final segunda del Real Decreto-ley 33/2026, que incorpora dos nuevos apartados, el 5 y el 6, a la disposición adicional quinta de la Ley 35/2006 del IRPF.
Ayudas públicas destinadas a reparar daños personales
Quedan exentas del IRPF las ayudas públicas percibidas por daños personales derivados de incendios, inundaciones, hundimientos, erupciones volcánicas y otros fenómenos naturales.
Para aplicar la exención será imprescindible que el territorio haya sido declarado previamente zona gravemente afectada por una emergencia de protección civil, en los términos establecidos en la Ley 17/2015, de 9 de julio, del Sistema Nacional de Protección Civil.
Ayudas concedidas por comunidades autónomas y entidades locales
La reforma también amplía la exención a determinadas ayudas autonómicas y municipales que no estuvieran amparadas por los supuestos ya previstos en la disposición adicional quinta de la Ley del IRPF.
Para que estas ayudas queden exentas, deberá existir una ayuda estatal concedida por la misma catástrofe, declarada exenta y destinada a una finalidad equivalente. Asimismo, los beneficiarios y las condiciones exigidas para su concesión deberán ser idénticos o análogos a los establecidos en la normativa estatal.
La exención comprenderá las ayudas autonómicas y locales aprobadas durante el ejercicio en el que se apruebe la ayuda estatal y durante el ejercicio siguiente.
Entrada en vigor y efectos retroactivos en el IRPF
Conforme a su disposición final quinta, el Real Decreto-ley 33/2026 entró en vigor el 12 de noviembre de 2026.
Sin embargo, la modificación de la Ley del IRPF relativa a las ayudas públicas por catástrofes naturales tiene efectos desde el 1 de enero de 2025.
Esta retroactividad merece especial atención por parte de los asesores fiscales, puesto que puede justificar la revisión de las declaraciones del IRPF correspondientes al ejercicio 2025 en las que se hubieran incluido ayudas que, con arreglo a la nueva regulación, deban considerarse exentas.
En estos casos, procederá valorar la presentación de la correspondiente autoliquidación rectificativa y, en su caso, solicitar la devolución de las cantidades satisfechas en exceso.
En definitiva, más allá de las medidas extraordinarias adoptadas para aliviar la carga tributaria de los afectados por las inundaciones de octubre de 2026, la norma introduce un cambio relevante en el tratamiento fiscal de las ayudas públicas por catástrofes naturales, con repercusiones tanto en las próximas declaraciones de la renta como en las ya presentadas.